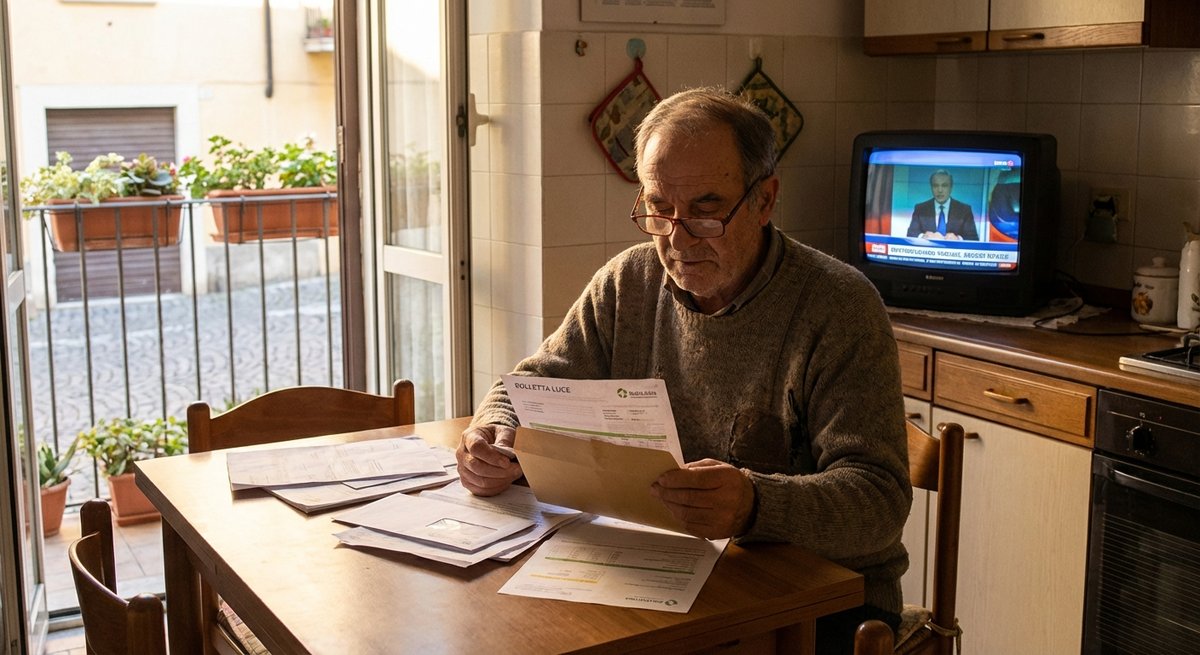
Novanta euro l’anno, addebitati in dieci rate da 9 euro sulla bolletta della luce. Il canone RAI è una tassa di possesso: la si paga se si detiene un apparecchio atto o adattabile alla ricezione di trasmissioni radiotelevisive. Non serve necessariamente avere la TV accesa o guardare la RAI. La legge presume che chi ha un’utenza elettrica domestica abbia anche un televisore — e dal 2016 il canone è inglobato nella bolletta Enel/energia.
Chi deve pagare il canone RAI 2026
Il canone è dovuto da chiunque detenga, per uso privato, un televisore o qualsiasi apparecchio atto a ricevere trasmissioni televisive (decoder, PC con sintonizzatore TV, tablet con tuner DVB-T, ecc.). Un smartphone che accede a RaiPlay via streaming non rientra tra gli apparecchi soggetti a canone — questa distinzione è confermata dall’Agenzia delle Entrate nelle FAQ ufficiali.
Il canone è dovuto per nucleo familiare, non per apparecchio: anche chi ha cinque televisori in casa paga un solo canone da 90 euro. Una famiglia con più unità abitative paga un solo canone sull’utenza elettrica principale.
Il canone 2026 resta fermo a 90 euro annui — invariato rispetto al 2015 quando fu abbassato da 113,50 euro. La proposta di rialzo a 105 euro, avanzata in sede di Legge di Bilancio 2025, non è passata.
La proposta di scorporo torna ogni anno e ogni anno viene rinviata. Il nodo non è tecnico: è che il sistema attuale, con trattenuta automatica in bolletta ENEL, garantisce un tasso di riscossione vicino al 100% tra chi ha una fornitura elettrica attiva. Separare il canone dalla bolletta renderebbe il prelievo più visibile — e probabilmente meno efficiente dal punto di vista della riscossione.
Esenzioni: over 75, niente TV e secondo televisore
Le categorie esenti sono tre, con procedure diverse:
1. Over 75 con reddito familiare basso: esonero automatico per chi ha compiuto 75 anni entro il 31 gennaio dell’anno fiscale e ha un reddito proprio (non del nucleo familiare) non superiore a 8.000 euro annui. Condizioni aggiuntive: non devono convivere soggetti con reddito proprio (esclusi il coniuge e i soggetti con reddito da lavoro dipendente o pensione fino a 8.000 euro). Per questa categoria l’esonero è riconosciuto d’ufficio senza domanda — ma solo se l’Agenzia delle Entrate ha già i dati. In caso di dubbio, conviene presentare comunque la dichiarazione sostitutiva.
2. Nessun televisore o apparecchio ricevente: chi dichiara di non possedere nessun apparecchio atto alla ricezione può richiedere l’esonero tramite dichiarazione sostitutiva. La dichiarazione è annuale: va presentata entro il 31 gennaio per ottenere l’esonero per tutto l’anno, oppure entro il 30 giugno per esonero dal secondo semestre. La dichiarazione tardiva non copre le rate già addebitate.
3. Secondo televisore in casa separata: se un soggetto ha già pagato il canone sulla propria utenza principale e possiede un secondo immobile con utenza separata ma non abituale residenza, può richiedere l’esonero per la seconda utenza. Non è un’esenzione per il secondo TV nello stesso appartamento — quella non esiste.
Queste esenzioni si intrecciano con le agevolazioni legate all’ISEE 2026: chi ha un ISEE basso e ha più di 75 anni dovrebbe verificare che l’esonero sia già applicato sulla propria bolletta prima di pagare rate non dovute.
Come presentare la dichiarazione sostitutiva per l’esonero
La procedura è cambiata nel 2024: non si presenta più alla banca, ma direttamente all’Agenzia delle Entrate. Due modalità:
- Online tramite portale Agenzia delle Entrate: con SPID, CIE o CNS, accedere a “Canone TV” nel portale fisconline/entratel. La procedura guida alla compilazione del modulo di dichiarazione sostitutiva (Modello A, B o C a seconda del caso). Risposta entro 30 giorni.
- Tramite bolletta Enel/energia: alcune domande di esonero per non possesso TV possono ancora essere inoltrate tramite il gestore energetico, che trasmette all’Agenzia delle Entrate. Ma la procedura online è più rapida e tracciabile.
Attenzione ai tempi: la dichiarazione presentata oltre il 31 gennaio ha effetto dal 1° luglio. Chi la presenta a marzo o aprile perde le prime tre o quattro rate da 9 euro ciascuna (27-36 euro non recuperabili per quell’anno). Se si è sicuri di avere i requisiti, conviene presentare subito a gennaio.
La dichiarazione sostitutiva ha validità annuale: va rinnovata ogni anno. Fa eccezione la categoria over 75 in esonero automatico, che non deve ripresentare nulla finché non cambia la situazione reddituale.
Per chi ha già pagato il canone indebitamente (es. non sapeva di avere i requisiti per l’esonero over 75), è possibile richiedere il rimborso tramite il portale Agenzia delle Entrate — ma solo per l’anno in corso e il precedente. Rimborsi per anni più remoti non sono ammessi.
Novità 2026: la proposta di separare il canone dalla bolletta
Dal 2016, il canone RAI è incorporato nella bolletta elettrica con una logica di riscossione efficiente: l’evasione è crollata dal 30% all’1-2%. Ma questa scelta ha creato anche problemi: chi cambia fornitore energetico non sempre capisce dove finiscono le rate, e chi ha più utenze rischia addebiti multipli.
La Legge di Bilancio 2027 — in fase di discussione a settembre 2026 — prevede tra le proposte la separazione del canone dalla bolletta elettrica, con reintroduzione di un pagamento autonomo (probabilmente tramite F24 o pagoPA). I motivi dichiarati: semplificazione per i contribuenti con più utenze, e possibilità di variare l’importo con maggiore flessibilità rispetto alla struttura della bolletta.
Se la proposta passasse, cambierebbe anche il meccanismo di esonero: non più gestito tramite il gestore energetico, ma direttamente via dichiarazione all’Agenzia delle Entrate. Per il momento, nel 2026, tutto resta com’è: canone in bolletta, 9 euro/mese per 10 mesi.
Chi vuole tenere sotto controllo tutte le proprie posizioni fiscali — canone RAI, detrazioni, bonus INPS e dichiarazioni fiscali — trova nell’area MyINPS e nel portale Agenzia delle Entrate i due strumenti centrali per verificare ogni posizione.
Differenza tra esonero automatico e dichiarazione richiesta
Il punto che crea più confusione: non tutti gli esoneri funzionano allo stesso modo.
- Esonero automatico (over 75 + reddito < 8.000 €): L’Agenzia delle Entrate applica l’esonero basandosi sui dati fiscali disponibili. Non serve fare nulla — ma conviene verificare che sia stato applicato controllando la bolletta di gennaio. Se appare l’addebito da 9 euro, l’esonero non è stato applicato automaticamente e bisogna presentare la dichiarazione.
- Esonero su dichiarazione (nessun TV, seconda utenza non abituale): Nessun automatismo. Va presentata la dichiarazione sostitutiva ogni anno entro il 31 gennaio. L’omissione comporta il pagamento del canone per quell’anno, senza possibilità di esonero parziale.
La verifica è semplice: basta scaricare la propria bolletta di gennaio e controllare se la voce “Canone TV” è presente. Se c’è l’addebito e si ha diritto all’esonero, i rimedi esistono ma vanno attivati rapidamente.